
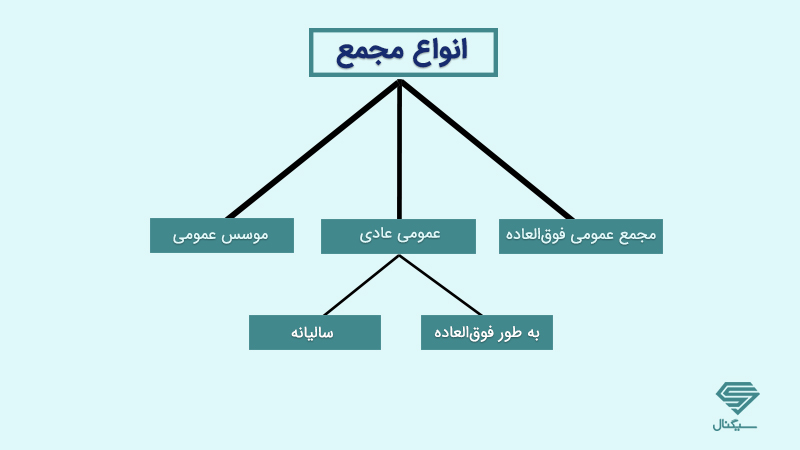
انواع مجامع عمومی و وظایف آنها
تعریف مجمع عمومی شرکت سهامی از اجتماع صاحبان سهام تشکیل می شود . مقررات مربوط به حضور عده لازم برای تشکیل مجمع عموم و آراء لازم

1-غیر فعال کردن پرونده مالیاتی : یکی از متداول ترین اشتباهات مالیاتی ، غیر فعال کردن و بستن پرونده مالیاتی است . گاها مودیان گمان میکنند با غیر فعال کردن و بستن پرونده مالیاتی ، مالیاتی به آنها تعلق نمیگیرد . اگر مودیان ، اظهارنامه مالیاتی ارائه نکنند ، سازمان امور مالیاتی کشور بسته به پیش فرضی که دارد ، مبالغ مالیاتی و جریمه آنرا تعیین میکند .
2-عدم ارسال اظهارنامه مالیاتی عملکرد : مودیانی که اظهارنامه عملکرد خود را ارسال نکنند بایستی مبلغی را به عنوان جریمه پرداخت کنند . مودیان بایستی اظهارنامه عملکرد را حداکثر را حداکثر تا 3 ماه پس از پایان سال مالی به سازمان امور مالیاتی کشور تحویل دهند .
3-عدم تشکیل پرونده مالیاتی : از نظر سازمان امور مالیاتی ، عدم تشکیل پرونده مالیاتی به منظور فرار مالیاتی میباشد . از این رو ، سازمان امور مالیانی کشور برای صاحبان کسب و کار هایی که پرونده مالیاتی ندارند ، جریمه مشخص میکند . به همین دلیل صاحبان کسب و کار بایستی پرونده مالیاتی تشکیل دهند و آخر سال مالی ، اقدام به تهیه و ارائه اظهارنامه مالیاتی کنند.
4-عدم اصلاح اینتاکد: عدم اصلاح یا بروزرسانی اینتااکد مالیاتی میتواند باعث مشکلات زیادی برای مودیان مالیاتی شود . از جمله پرداخت مالیات بیش از حد ، مشکل در ارسال اظهارنامه و حتی دریافت جریمه ، به همین دلیل ، لازم است اینتاکد به موقع و به درستی اصلاح شود .
5-تعیین سود و درآمد غیر واقعی : یکی از رایج ترین اشتباهات مالیاتی ، تعیین درآمد و میزان سود به صورت غیر واقعی در پرونده های مالیاتی میباشد ، چرا که مطابق قانون مالیات های مستقیم برای درآمد های غیر واقعی ، جریمه تعیین میشود ، مودیان متخطی بایستی علاوه بر پرداخت مالیات ، جریمه هم پرداخت کنند .
6-عدم ارسال اظهارنامه ارزش افزوده : اگر مودی شامل ارزش افزوده باشد ، بایستی پرونده تشکیل دهد و آن را به سازمان امور مالیاتی کشور ارائه دهد . در صورت عدم ثبت نام و تاخیر در ارسال مشمول جریمه خواهد شد .
تعریف مجمع عمومی شرکت سهامی از اجتماع صاحبان سهام تشکیل می شود . مقررات مربوط به حضور عده لازم برای تشکیل مجمع عموم و آراء لازم
1. ۵% سپرده حق بیمه 2. 10% سپرده حسن انجام کار 3.قراردادهای پیمانکاری اگر بعنوان مشاور باشد، طبق ماده 86 ق.م.م مشمول 10% مالیات
بر اساس اعلام سازمان امور مالیاتی کشور ، مهلت ارائه اظهارنامه مالیاتی اشخاص حقیقی و حقوقی تا 31 شهریور 1404 تمدید شد . به گزارش