

نمونه متن در خواست مفاصا حساب مالیاتی ( ماده 235 ق.م.م)
ریاست محترم اداره امور مالیاتی ........... با سلام احتراما به استحضار میرساند با توجه به عدم بدهی مالیاتی شرکت............

صدور صورت حساب های خارج از موعد ( آپدیت جدید کارپوشه سامانه مودیان)❇️
تا پیش از این حداکثر فاصله ی بین ثبت و صدور صورت حساب الکترونیکی کارپوشه مودیان ، 12 روز بود
به عبارت دیگر صورت حساب هایی با تاریخ 13 روز قبل امکان ثبت و ارسال صورت حساب نداشتند ، حتی با پذیرفتن شرایط
جریمه و درخواست ثبت صورت حساب گذشته تر این درخواست غیرممکن بود .
خبر جدید و خوب : ❇️
سامانه مودیان برای سهولت مودیان ، دسترسی جدیدی برای کاربران ایجاد کرده است با عنوان :
" صورت حساب موضوع ماده 9 و خارج از موعد "
که با کمک این بخش می توانیم صورت حساب های خارج از موعد را علاوه بر صورت حساب های الکترونیکی موعد صادر کنیم و موجب شویم آنها نیز
در اظهارنامه و پرونده مالیاتی ما اثر گذار باشند.
برای این کار از سایت my.tax.gov.ir درگاه ملی خدمات الکترونیکی سازمان امور مالیاتی وارد کارتابل خود شوید و از داشبورد مالیاتی خود ورود به
کارپوشه تجاری را انتخاب کنید !
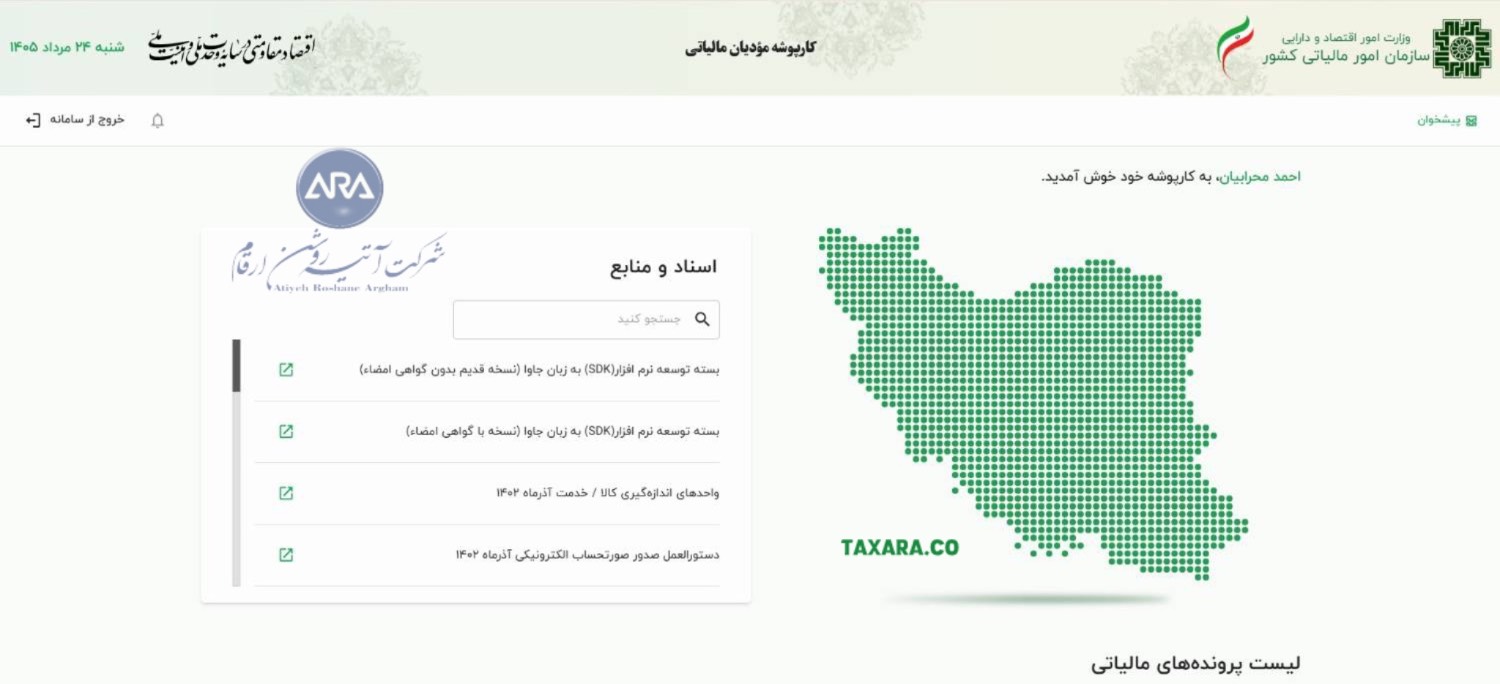
در کارپوشه ، پرونده مالیاتی خود را از بین لیست پرونده های مالیاتی کلینیک کنید .
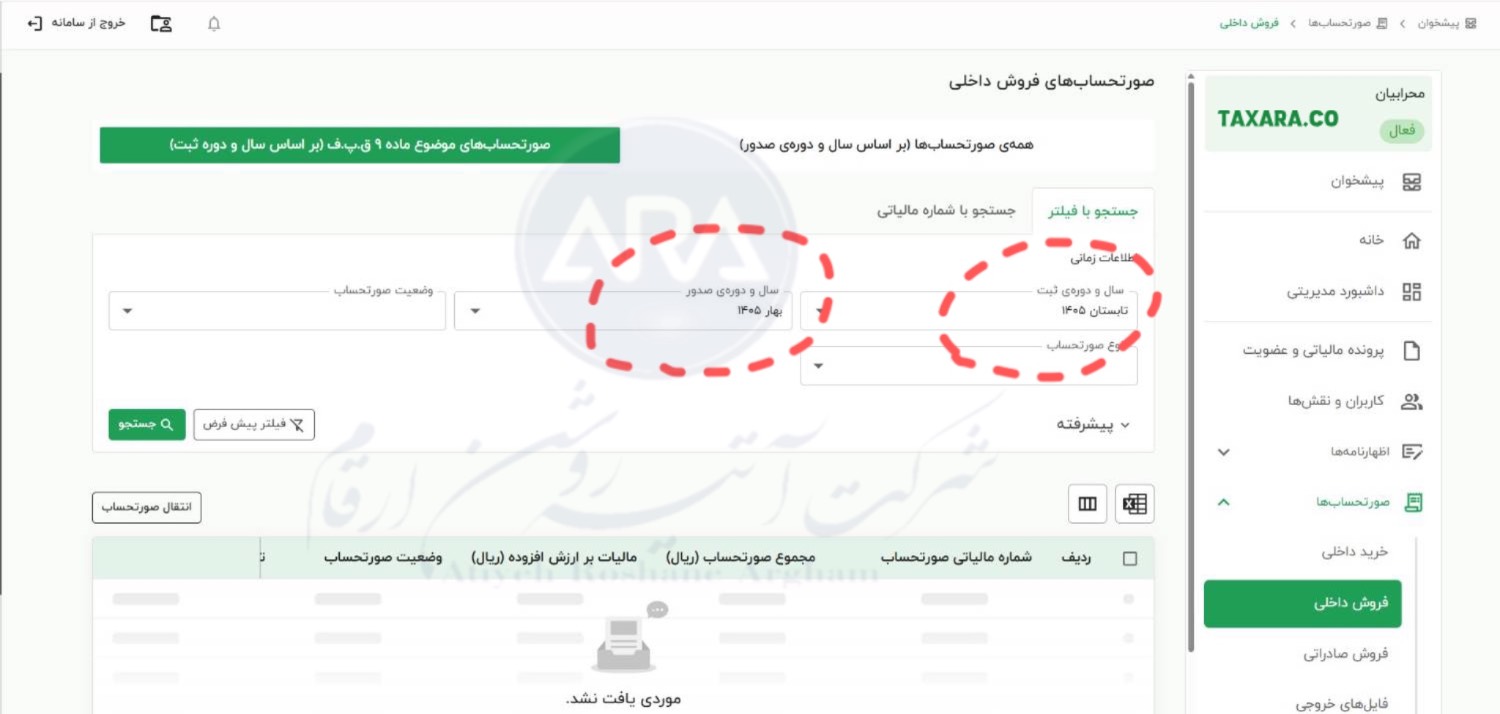
و از بخش صورتحساب ها >> فروش داخلی / خرید داخلی >> صفحه ای نمایش داده می شود که نشان دهنده ی صورت حساب های در موعد و
فصول مختلف است :
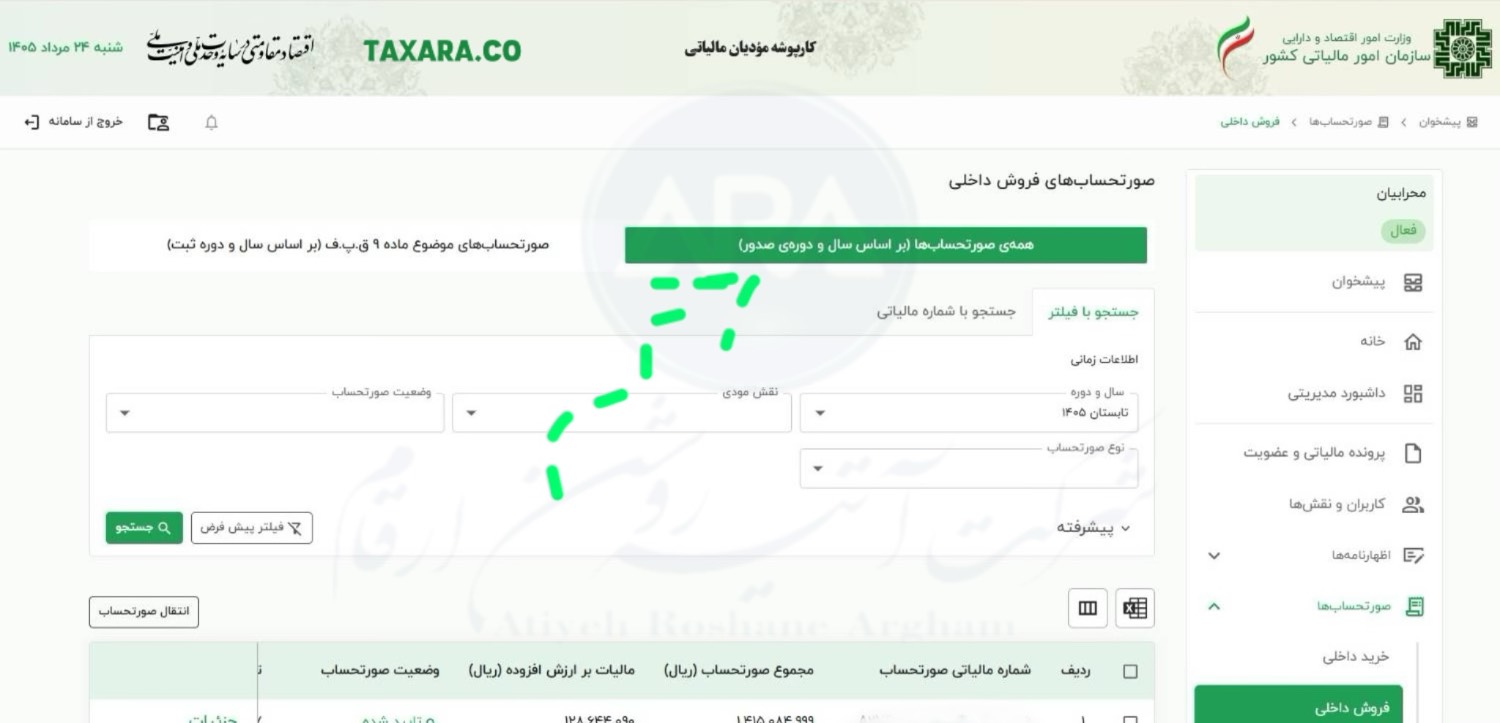
در کنار عنوان همه ی صورت حساب ها ( بر اساس سال و دوره ی صدور ) ، گزینه ای به نام صورت حساب های موضوع ماده 9 ( براساس سال و دوره
ثبت ) وجود دارد که با کلیک بر روی آن وارد بخش مورد نظر خواهید شد :
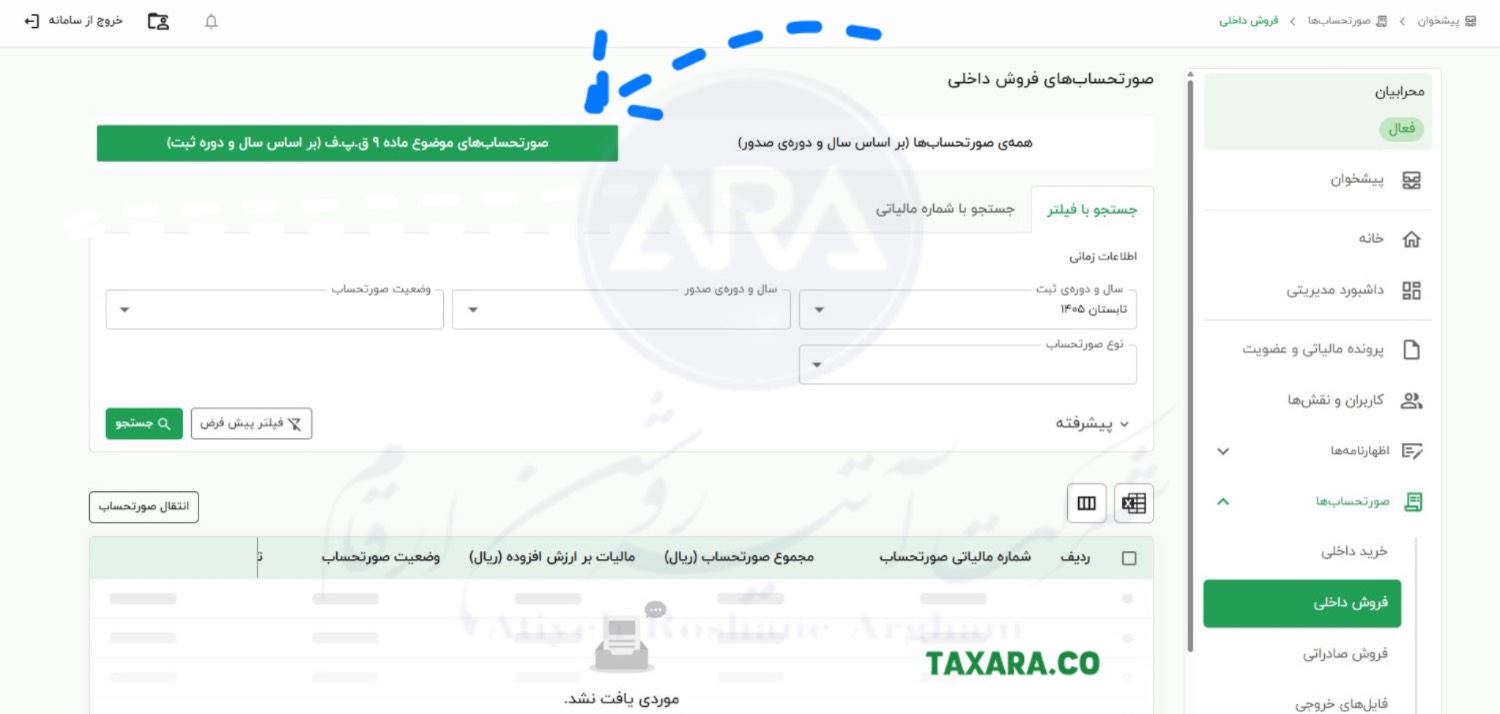
در ای صورت حساب ها ما متخلف به ارسال نکردن صورت حساب در موعد مقرر هستیم اما با تاخیر حتی اگر تاریخ مقرر مربوط به فصل های گذشته
بوده باشد..
چرا این کار رو انجام میدیم؟!
با ثبت صورت حساب ها در هر تاریخی موجب اثر گذاشتن در اظهارنامه و تغییرات را در اظهارنامه و فروش و خرید جاری اعمال بشود.
در این روش تاریخ صدور صورت حساب همان تاریخ واقعی انجام معامله است که می تواند مربوط به طور دلخواه باشد اما تاریخ ثبت صورت حساب
همان زمان جاری است که ثبت فاکتور در سامانه شکل میگیرد.
چه صورت حساب هایی در این بخش امکان ثبت دارند ؟!
همه ی صورت حساب ها اعم از :
و همچنین همه ی روش های تسویه :
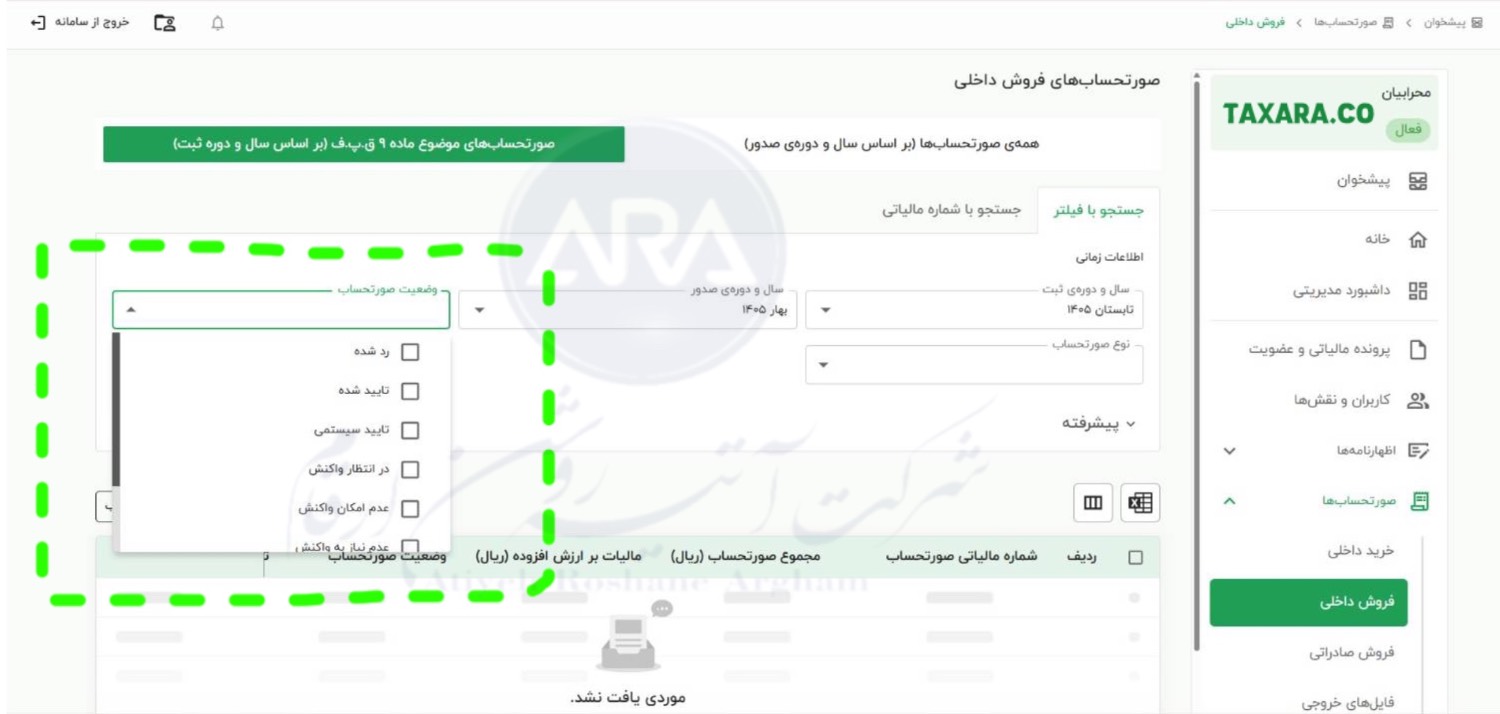
در این بخش امکان تعیین نوع صورت حساب ها ( نوع اول / نوع دوم ) وجود دارد ؛ فاکتور های نوع اول مثل بخش اصلی امکان تایید رد و ارسال
واکنش به صورت حساب هستند و وضعیت آن را نشان می دهد :
این فاکتور ها چه آثار مالیاتی بر روی پرونده ها دارند ؟!
از نظر اظهارنامه : در آخرین اظهارنامه ی ارزش افزوده همان فصل لحاظ می شوند.
فروشنده : به عنوان بدهی در پرونده ما ثبت خواهد شد. ( به شرط تایید خریدار )
البته فروشنده در این مورد جریمه ماده 22 دریافت می کند که بعدا با توجه به بخشنامه ها و اطلاعیه های مربوطه امکان بخشودگی دارد.
خریدار : به عنوان اعتبار در پرونده ما ثبت می شود.
برای اطلاعات بیشتر و چک کردن بخشنامه های مهلت های تمدید شده جهت اطمینان خاطر به بخش وبلاگ در سایت ما سر بزنید و بخشنامه های ذیل را با ریز جزئیات
مطالعه بفرمایید ؛
همکاران ما در اتیه روشن ارقام پاسخگوی شما هستند تا کمترین خطرات مالی و مالیاتی را داشته باشید..🌷🙏

ریاست محترم اداره امور مالیاتی ........... با سلام احتراما به استحضار میرساند با توجه به عدم بدهی مالیاتی شرکت............
ماده ۲۲ قانون پایانه های فروشگاهی و سامانه مودیان | بند پ عدم اعلام شماره حساب یا حسابهای بانکی واحد اقتصادی که گردش مالی واحد
ماده ۳۳ مکرر ۲ قانون مبارزه با قاچاق کالا و ارز هرگونه معامله راجع به کارت بازرگانی که عرفاً اجاره خرید فروش یا واگذاری آن