
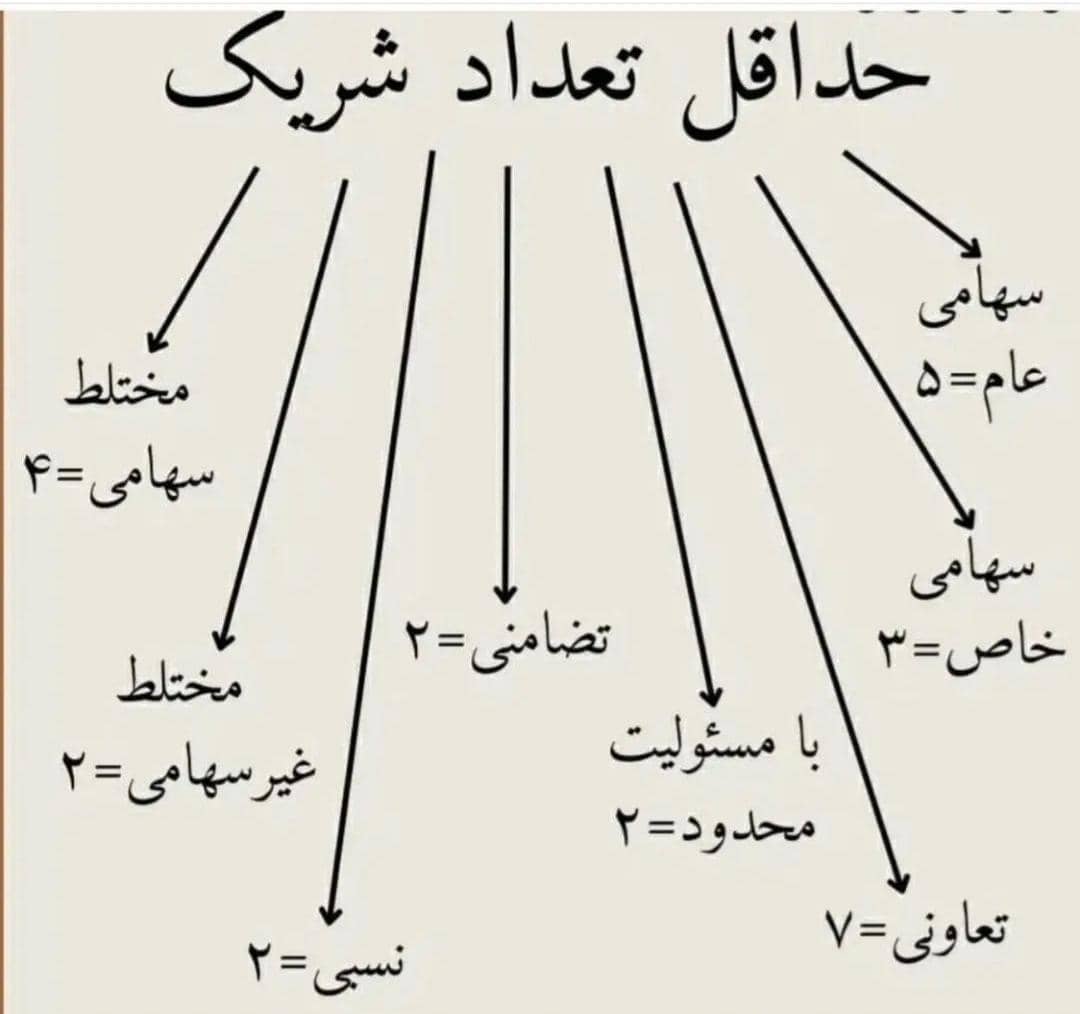
شرایط عمومی ثبت انواع شرکت و حداقل تعداد شرکا
شرکت سهامی عام : در این شرکت، سرمایه به سهامهای مساوی تقسیم می شود و قسمتی از سرمایه با انتشار اوراق بهادار و فروش به مردم (یعنی

تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم 1405
( بارگذاری فرم مالیات مقطوع تبصره ماده 100 قانون مالیات های مستقیم )
سازمان امور مالیاتی برای کاهش بار اداری مشاغل کوچک، طرحی تشویقی طراحی کرده که به آن تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم میگویند.
سادهترین تعریف این است:
اگر درآمد سالانه کسبوکار شما کمتر از سقفی باشد که هر سال توسط سازمان اعلام میشود، دیگر نیازی به تکمیل اظهارنامه مالیاتی یا نگهداری دفاتر و
اسناد مالی ندارید. سازمان امور مالیاتی یک مبلغ مقطوع تعیین میکند و شما فقط آن را پرداخت میکنید.
این تبصره هر سال توسط سازمان امور مالیاتی برای صاحبان مشاغل و برخی گروههای شغلی در نظر گرفته میشود و سقف آن هر سال متفاوت است.
کلیه صاحبان مشاغل موظف به ثبتنام و ارسال صورتحساب الکترونیکی در سامانه مودیان مالیاتی هستند. در سال ۱۴۰۵، برای پرداخت مالیات عملکرد
سال ۱۴۰۴، دو مسیر وجود دارد:
دستورالعمل تبصره ماده 100 و اظهارنامه عملکرد مودیان حقیقی
با توجه به احکام مالیاتی قانون بودجه ۱۴۰۵، سقف درآمدی برای استفاده از تسهیلات تبصره ۱۰۰ به ۱۵۰ برابر معافیت مالیاتی ماده ۸۴ قانون مالیاتهای
مستقیم افزایش یافت.
در ابتدا مبلغ ۴۳۲٬۰۰۰٬۰۰۰٬۰۰۰ ریال (۴۳.۲ میلیارد تومان) تعیین شده بود؛ اما براساس مصوبه جدید سازمان امور مالیاتی، این سقف به ۷۲۰٬۰۰۰٬۰۰۰٬۰۰۰
ریال (۷۲ میلیارد تومان) افزایش یافت.
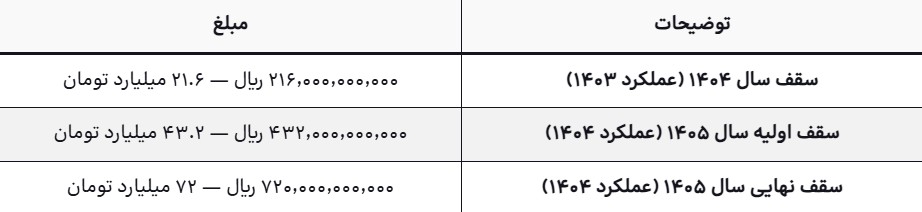
این افزایش نشان میدهد که قانونگذار تلاش میکند افراد بیشتری مشمول این تسهیلات شوند. طبق اعلام سازمان امور مالیاتی، این اقدام موجب
شده تا ۸۰٪ صاحبان مشاغل بتوانند از تبصره ماده ۱۰۰ بهره ببرند.
مزایای پذیرش تبصره ماده (100) قانون مالیات های مستقیم
افراد زیر از استفاده از تبصره ماده ۱۰۰ محروم خواهند بود:
استفاده از معافیتهای دیگر: مودیانی که برای سال مورد نظر متقاضی استفاده از معافیتهای مواد ۱۳۷، ۱۶۵ و ۱۷۲ قانون مالیاتهای مستقیم باشند.
مودیان با درآمد بالا: کسانی که فروش آنها بیش از ۷۲۰ میلیارد ریال (۷۲ میلیارد تومان) باشد.
پروندههای مشارکتی با درآمد بالا: اگر درآمد حداقل یکی از شرکاء یا مجموع درآمد مشارکت بیش از ۱٬۴۴۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال باشد.
عدم استفاده از پایانه فروشگاهی: صاحبان مشاغلی که موظف به استفاده از پایانه بودهاند اما این کار را نکردهاند.
عدم بارگذاری فرم: مودیانی که فرم تبصره ماده ۱۰۰ برایشان در درگاه خدمات الکترونیکی سازمان قرار داده نشده است.
عدم تکمیل فرم در موعد مقرر: مودیانی که فرم را تا پایان خرداد ماه سال جاری تکمیل نکرده باشند.
برای بهرهمندی از تبصره ماده ۱۰۰ مالیاتهای مستقیم در سال ۱۴۰۵، سه شرط اصلی باید رعایت شود:
شرط اول — سقف فروش:
مجموع فروش کالا و خدمات در سال ۱۴۰۴ باید حداکثر ۷۲۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال باشد. این اولین و مهمترین عدد برای تشخیص مشمولیت است.
شرط دوم — تسویه مالیات سال قبل:
مودی باید مالیات سال گذشتهاش را بهطور مقطوع تعیین و پرداخت کرده باشد، یا برگ تشخیص صادره سازمان امور مالیاتی را پذیرفته و تسویه کرده
باشد. بدهی مالیاتی معوق، شرط استفاده از این تبصره را از بین میبرد.
شرط سوم — ثبتنام بهموقع:
درخواست استفاده از تبصره ماده ۱۰۰ باید حتماً تا پایان خرداد ماه سال جاری در سامانه مربوطه ثبت و به سازمان امور مالیاتی ارسال شود. تاخیر در این
مهلت، امکان استفاده را از بین میبرد.
مالیات تبصره ماده ۱۰۰ بر اساس میزان فروش و تراکنشهای بانکی مودیان، بهصورت مقطوع و با افزایش مشخص نسبت به مالیات سال گذشته تعیین
میشود. اگر مودی مبلغ تعیینشده را بپذیرد، فرم ماده ۱۰۰ را تکمیل میکند؛ در غیر این صورت باید اظهارنامه کامل ارائه دهد.
اصول کلی محاسبه به شرح زیر است:
مرحله اول — محاسبه سود مشمول مالیات:
مبلغ فروش کالا یا خدمات × ضریب سود فعالیت = سود مشمول مالیات
مرحله دوم — محاسبه ماخذ مالیاتی:
سود مشمول مالیات − معافیت سالانه صاحبان مشاغل = ماخذ مالیاتی
مرحله سوم — محاسبه مبلغ نهایی مالیات:
ماخذ مالیاتی × نرخ مالیات صاحبان مشاغل = مبلغ مالیات
توضیح: ضریب سود فعالیت (اینتاکد) برای هر کسبوکار متفاوت است و سالانه توسط سازمان امور مالیاتی تعیین میشود. این ضرایب بر اساس نوع
فعالیت و شرایط اقتصادی تغییر میکنند. جزئیات دقیق محاسبه بهصورت عمومی توسط سازمان منتشر نمیشود.
پرداخت مالیات مقطوع تبصره ماده ۱۰۰ به دو صورت امکانپذیر است:
پرداخت یکجا:
مودی میتواند کل مبلغ مالیات مقطوع را تا پایان مهلت قانونی (خرداد ماه) یکباره تسویه کند.
پرداخت اقساطی:
اگر امکان پرداخت کامل وجود نداشته باشد، مودی میتواند درخواست تقسیط بدهی خود را ثبت کند. شرایط تقسیط با توجه به دستورالعمل تبصره
ماده ۱۰۰ در هر سال و بر اساس میزان بدهی هر مودی تعیین میشود.
برای ثبتنام و استفاده از تبصره ماده ۱۰۰ در سال ۱۴۰۵، مراحل زیر را دنبال کنید:
مرحله ۱: وارد درگاه ملی خدمات مالیاتی به آدرس my.tax.gov.ir شوید و با کد ملی و رمز عبور وارد حساب کاربری خود شوید.
مرحله ۲: کد ۶ رقمی ارسالشده به شماره موبایلتان را وارد کنید و روی «ورود به سامانه» کلیک کنید.
مرحله ۳: در بالای صفحه، پیغامی با کادر قرمز با متن «جهت ارسال اظهارنامه عملکرد و توافق تبصره ماده ۱۰۰ اینجا کلیک نمائید» نمایش داده میشود. روی آن کلیک کنید.
مرحله ۴: اگر بیش از یک پرونده مالیاتی دارید، پرونده موردنظر را انتخاب کنید.
مرحله ۵: اطلاعات هویتی خود را بررسی کنید. در صورت صحت، روی دکمه سبزرنگ «ثبت اظهارنامه و فرم استفاده از تبصره ماده ۱۰۰» کلیک کنید.
مرحله ۶: سال عملکرد و نوع فعالیت را مشخص کنید. از قسمت «نوع اظهارنامه»، گزینه «فرم تبصره ۱۰۰» را انتخاب کرده و «تایید» را بزنید.
مرحله ۷: اطلاعات هویتی مجدداً نمایش داده میشود. پس از اطمینان از صحت، «ذخیره و ادامه» را بزنید.
مرحله ۸: دادههای مربوط به مبالغ فروش را وارد کنید و روی «افزودن» کلیک کنید.
مرحله ۹: قبض مالیاتی صادره نمایش داده میشود. در صورت موافقت با مبلغ، روی «صدور قبض» کلیک کنید.
توجه: سازمان امور مالیاتی سامانههای مختلفی برای انواع مالیات دارد. پرداخت مالیات ارزش افزوده از طریق سامانه جداگانهای انجام میشود و کاملاً
متفاوت از بخش اظهارنامه تبصره ۱۰۰ است.
«مودیان موضوع این فصل قانون مکلفاند، اظهارنامه مالیاتی مربوط به فعالیتهای شغلی خود را در یک سال مالیاتی برای هر واحد شغلی یا
برای هر محل جداگانه طبق نمونهای که توسط سازمان امور مالیاتی کشور تهیه میشود، تنظیم و تا آخر خرداد ماه سال بعد به اداره امور
مالیاتی محل شغل خود ارائه دهند و مالیات متعلق را به نرخ مذکور ماده ۱۳۱ قانون مالیاتهای مستقیم پرداخت کنند.»
تبصره:
«سازمان امور مالیاتی کشور میتواند برخی از مشاغل یا گروههایی را که میزان فروش کالا و خدمات سالانه آنها حداکثر ده برابر معافیت
موضوع ماده ۸۴ این قانون است را از انجام بخشی از تکالیف از قبیل نگهداری اسناد و مدارک موضوع این قانون و ارائه اظهارنامه مالیاتی
معاف و مالیات مودیان مذکور را بهصورت مقطوع تعیین و وصول کند. در مواردی که مودی کمتر از یک سال مالی به فعالیت مشغول بوده،
مالیات متعلق نسبت به مدت اشتغال محاسبه و وصول میشود.»
طبق دستورالعمل تبصره ماده ۱۰۰: اگر بعداً معلوم شود فروش واقعی بیشتر از مبنای مالیات مقطوع بوده،
چه میشود؟
ارجاع: دستورالعمل تبصره ماده ۱۰۰، بند (الف)-۴ و جزءهای (۱-۴) و (۲-۴)
بر اساس دستورالعمل تبصره ماده ۱۰۰، مالیات مقطوع بر مبنای مشخصی از فروش محاسبه میشود. اگر بعداً با اسناد و مدارک معتبر معلوم
شود فروش یا درآمد واقعی مؤدی بیشتر از این مبنا بوده است، دو حالت پیش میآید:
حالت اول: فروش واقعی بیش از سقف ۷۲۰ میلیارد ریال (۷۲ میلیارد تومان) باشد
در این صورت:
مؤدی دیگر مشمول تبصره ماده ۱۰۰ نیست.
مالیات طبق مقررات ماده ۹۷ (بر اساس درآمد واقعی) محاسبه و مطالبه
میشود.
جرائم متعلقه اعمال میشود؛ از جمله جریمه عدم تسلیم اظهارنامه در موعد قانونی.
امکان استفاده از معافیتها و نرخ صفر
وجود ندارد؛ از جمله معافیت ماده ۱۰۱.
در این صورت:
جمعبندی
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم، مسیری سادهتر برای پرداخت مالیات مشاغل کوچک و متوسط
است. در سال ۱۴۰۵، صاحبان مشاغلی که فروش سالانهشان در سال ۱۴۰۴ حداکثر ۷۲ میلیارد تومان بوده،
میتوانند با احراز سایر شرایط (استفاده از پایانه فروشگاهی، تسویه مالیات سال قبل، و ثبتنام بهموقع)،
بدون ارائه اظهارنامه و نگهداری دفاتر مالی، مالیات مقطوع خود را پرداخت کنند. نکته مهم این است که
اختیار مشمول کردن یا نکردن مودیان با سازمان امور مالیاتی است و مودی واجد شرایط میتواند بین
استفاده از این تبصره یا تسلیم اظهارنامه، یکی را انتخاب کند.
برای اطلاعات بیشتر و چک کردن بخشنامه های مهلت های تمدید شده جهت اطمینان خاطر به بخش وبلاگ در سایت ما سر بزنید و
بخشنامه های ذیل را با ریز جزئیات مطالعه بفرمایید ؛
همکاران ما در اتیه روشن ارقام پاسخگوی شما هستند تا کمترین خطرات مالی و مالیاتی را داشته باشید..🌷🙏
شرکت سهامی عام : در این شرکت، سرمایه به سهامهای مساوی تقسیم می شود و قسمتی از سرمایه با انتشار اوراق بهادار و فروش به مردم (یعنی
حسابرسی صورت های مالی : حسابرسی صورت های مالی برای بررسی اسناد مالی و تایید تطابق یا عدم تطابق آنها با اصول حسابداری انجام می شود
1-غیر فعال کردن پرونده مالیاتی : یکی از متداول ترین اشتباهات مالیاتی ، غیر فعال کردن و بستن پرونده مالیاتی است . گاها مودیان گمان